
مصيدة السيولة الصامتة (Silent Cash Burn)
كيف تبتلع الأرباح الدفترية استقرار المؤسسات دون إنذار مسبق؟
🔍 مقدمة: المفارقة القاتلة بين الربح والسيولة
في عالم إدارة الشركات واستراتيجيات الأعمال، توجد مقولة شهيرة تُنسب إلى الأدبيات المالية الكلاسيكية:
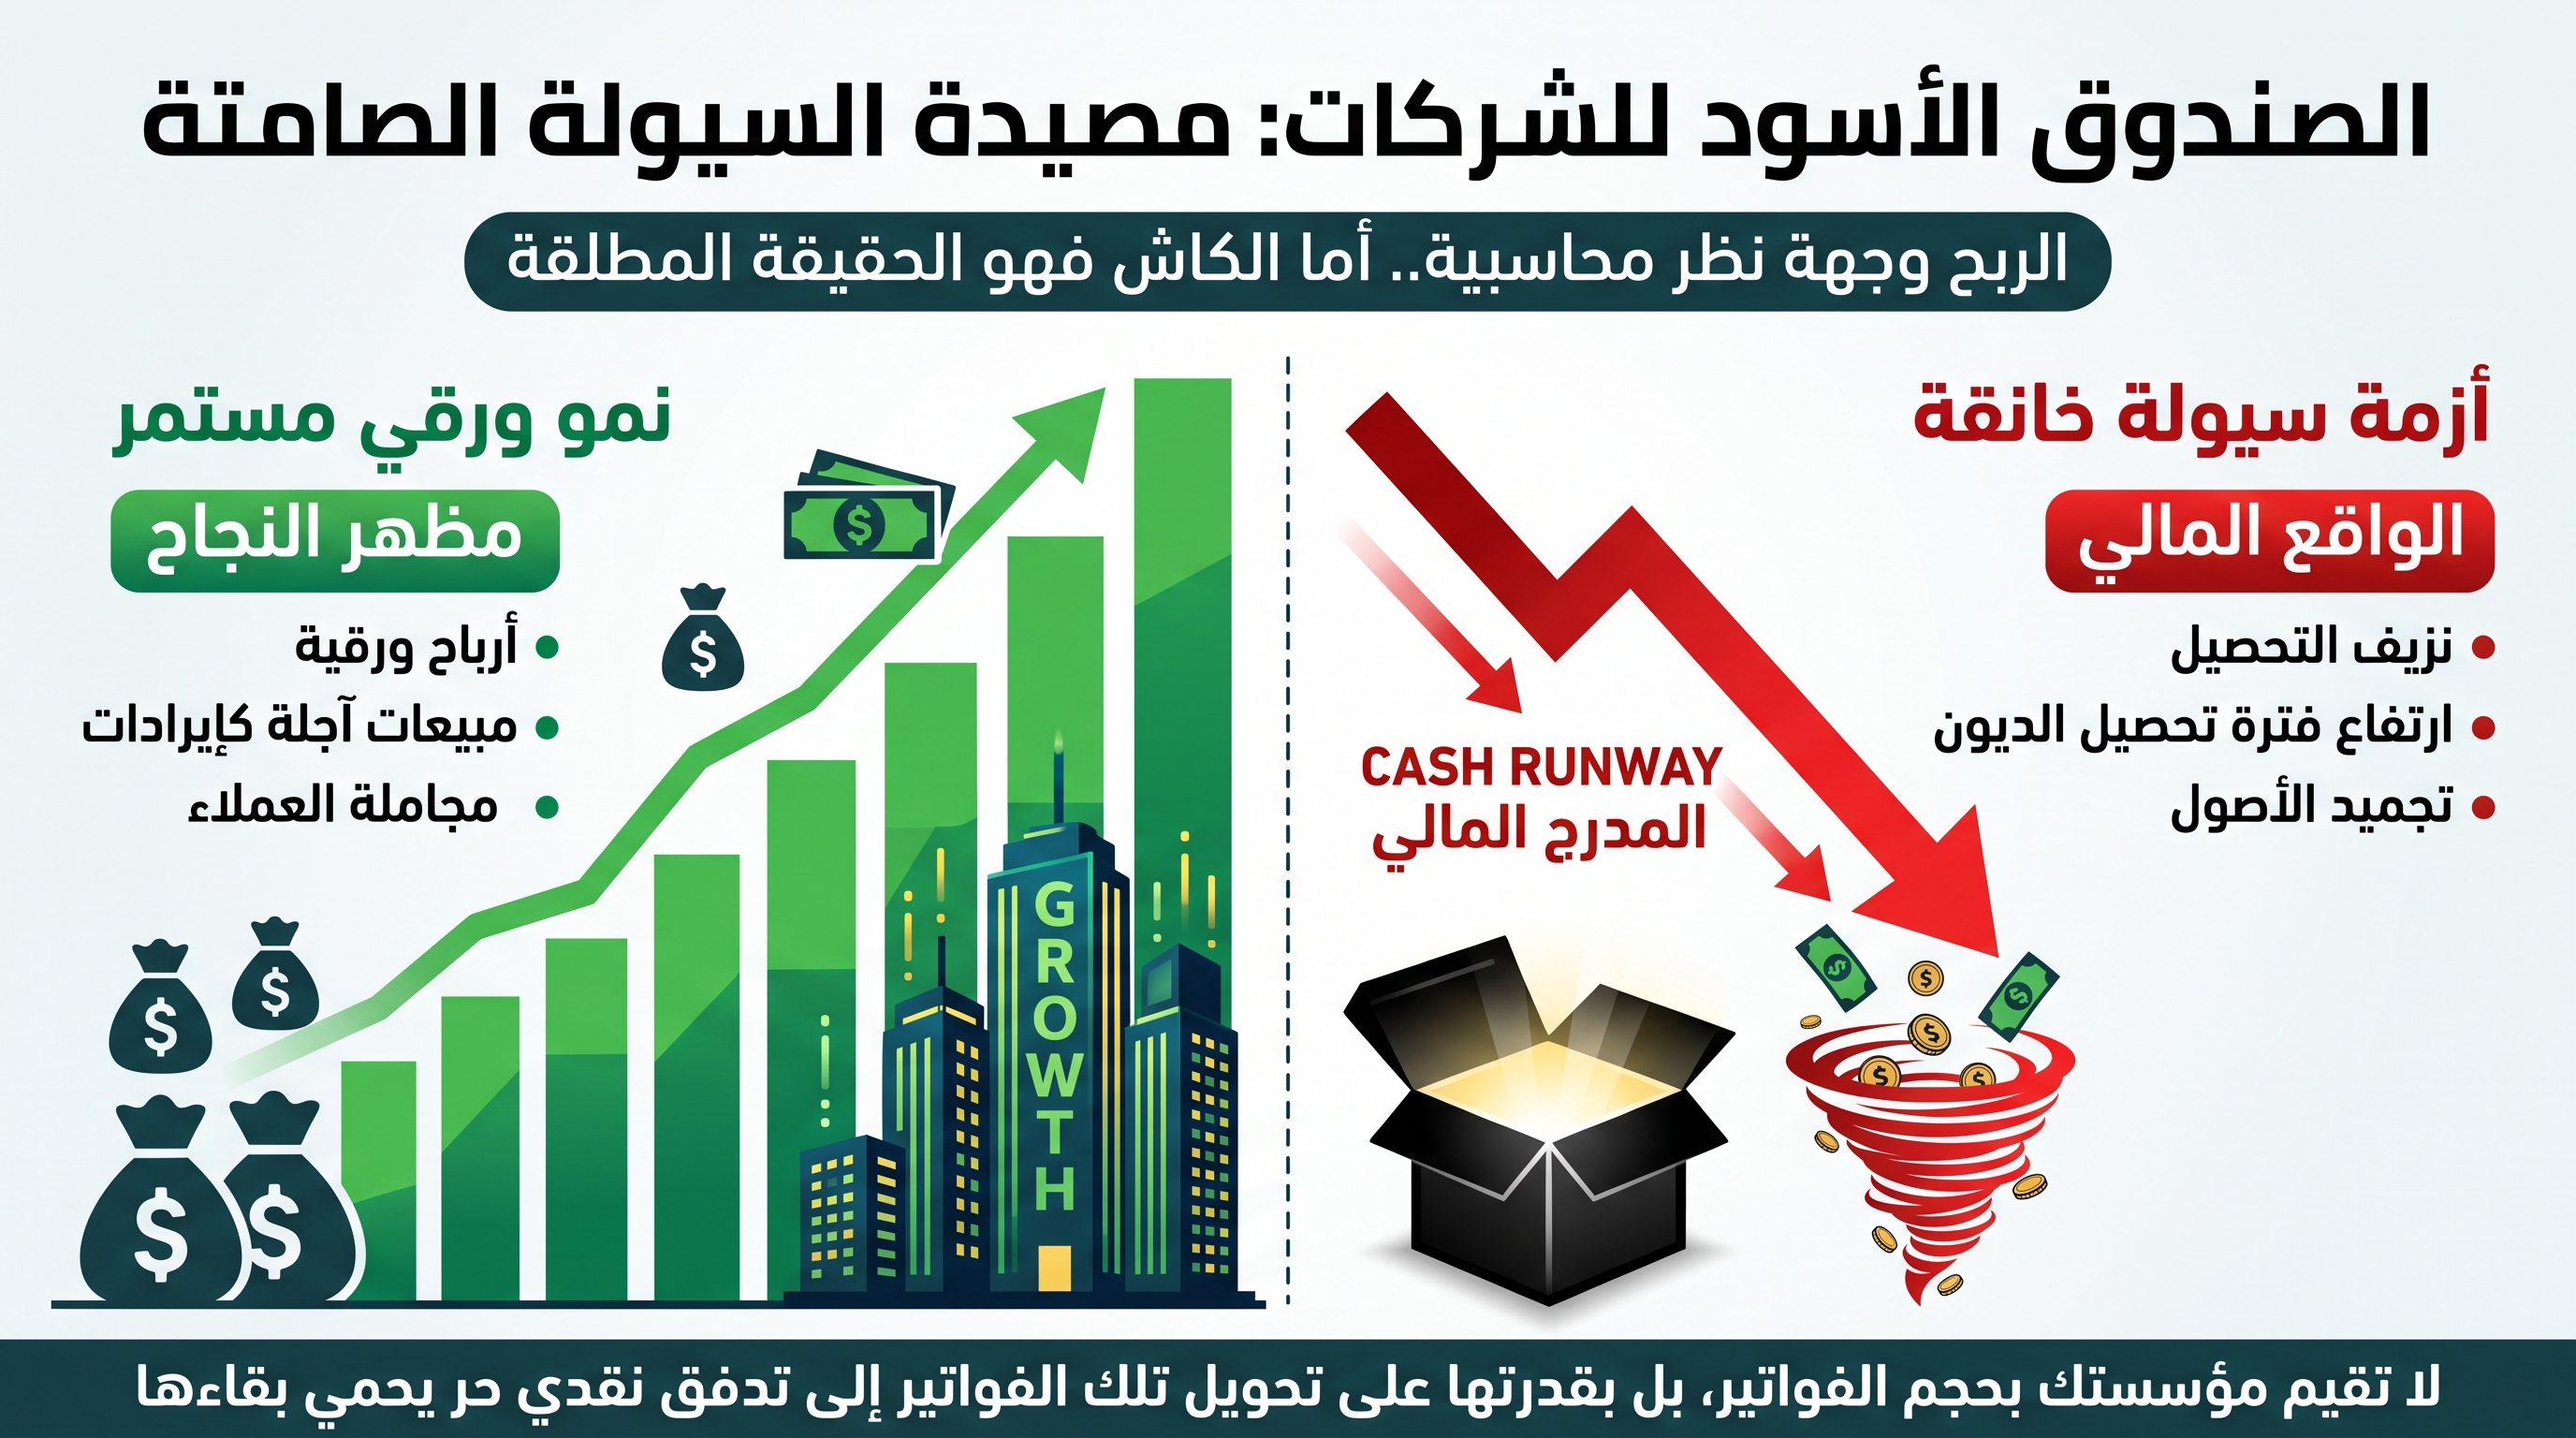
الربح وجهة نظر محاسبية.. أما التدفق النقدي فهو الحقيقة المطلقة (Profit is an opinion, Cash is a fact).
تتعرض الكثير من المؤسسات لما يُعرف بـ الانهيار المفاجئ ، حيث تُعلن الشركة إفلاسها أو تعجز عن دفع رواتب موظفيها ومستحقات مورديها في الربع المالي ذاته الذي أظهرت فيه القوائم المالية نمواً قياسياً في الأرباح . هذا التناقض ليس لغزاً، بل هو النتيجة الحتمية للوقوع في مصيدة السيولة الصامتة وهي حالة من التآكل التدريجي للنقد داخل خزينة الشركة مع حجب هذا التآكل خلف أرقام المبيعات الآجلة والمحاسبة الدفترية.
⚙️ أولاً: التشريح المالي للمصيدة (كيف يحدث النزيف؟)
تعتمد معظم الشركات على محاسبة الاستحقاق (Accrual Accounting)، والتي تقضي بتسجيل الإيراد بمجرد إصدار الفاتورة أو تقديم الخدمة ، بصرف النظر عن تاريخ استلام النقد الفعلي .
وهنا تبدأ الفجوة القاتلة:
- تضخم الأرباح الورقية: تسجل الإدارة مبيعات بملايين الدولارات وتعتبرها دليلاً على النجاح، بينما تلك الأموال لا تزال حبيسة ذمم العملاء المدينة.
- تمدد دورة التحويل النقدي (): عندما تستغرق الشركة وقتاً أطول لتحصيل أموالها من العملاء مقارنة بالوقت الممنوح لها لسداد التزاماتها للموردين، ينشأ عجز نقدي يُغطى غالباً بالاقتراض أو باستنزاف الاحتياطي النقدي.
- تجميد رأس المال العامل: استثمار السيولة الحية في مخزون بطيء الحركة أو في أصول رأسمالية غير مدرة لعائد فوري، مما يحول السيولة إلى أصول راكدة يصعب تسييلها وقت الأزمة.
🚨 ثانياً: المحركات الخفية وراء التعتيم الإداري
لماذا لا تنتبه الإدارات الوسطى وفرق العمل لهذه الكارثة إلا بعد فوات الأوان؟
- عزل بيانات التدفق النقدي: تحرص بعض الإدارات العليا على مشاركة أرقام المبيعات وحصص السوق فقط كأدوات تحفيزية، مع إخفاء تقارير التدفق النقدي الحقيقي وحجم الديون المعدومة.
- ربط الحوافز بالمبيعات لا بالتحصيل: عندما يُكافأ فريق المبيعات على توقيع العقود فقط دون ربط ذلك بتحصيل النقد الفعلي، يندفع الفريق نحو تقديم تسهيلات دفع خطيرة ومجاملة العملاء المتعثرين.
- التوسع الاستباقي غير المدروس: حرق الاحتياطي النقدي في تعيينات جديدة ومقرات فاخرة بناءً على توقعات مستقبلية، متجاهلين معدل الحرق الفعلي وسرعة تقلص المدرج المالي للشركة.
🛡️ ثالثاً: الحلول الاستراتيجية وحوكمة السيولة
لحماية المؤسسة من السقوط الحر في هذه المصيدة ، يجب تطبيق حزمة من الإجراءات التنفيذية الصارمة:
- التحول من إدارة الربح الدفتري إلى حوكمة التدفق النقدي الحر ()
يجب أن تصبح مؤشرات التدفق النقدي التشغيلي والحر هي المعيار الأول لتقييم صحة الأعمال وصرف المكافآت التشغيلية، وليس فقط الأرباح الصافية أو الإيرادات الإجمالية.
- ضغط دورة التحويل النقدي ()
العمل وفق المعادلة:
- خفض فترة بقاء المخزون () عبر سلاسل إمداد مرنة.
- خفض فترة تحصيل الديون () عبر تطبيق سياسات ائتمانية حازمة، وتقديم خصومات للسداد المبكر.
- التفاوض لزيادة فترة سداد الموردين () بما لا يضر بسمعة المؤسسة الائتمانية.
- تكون النتيجه هي تمدد دورة التحويل النقدي ()
- المراقبة اللحظية للمدرج المالي ()
حساب الفترة الزمنية التي تستطيع الشركة البقاء فيها على قيد الحياة إذا توقفت التدفقات الداخلة تماماً:
إذا قل هذا المؤشر عن 6 أشهر في بيئات العمل غير المستقرة، تُعلن حالة طوارئ مالية وتُجمد كافة النفقات التوسعية فوراً.
📚 المراجع الاستراتيجية
- Harvard Business Review (HBR): A Refresher on Cash Flow vs. Profit – تقارير التحليل المالي وحوكمة النقد التشغيلي.
- McKinsey & Company: Value: The Four Cornerstones of Corporate Finance – استراتيجيات إدارة رأس المال العامل وتوليد القيمة النقدية الحقيقية.
- معايير استمرارية الأعمال (ISO 22301 & ISO 31000): بروتوكولات الإنذار المبكر وإدارة مخاطر السيولة المالية في أوقات الأزمات.
📑 المصطلحات والاختصارات الإدارية والمالية :
| الاختصار | المصطلح بالإنجليزية | المصطلح بالعربية | الشرح المبسط |
| Operating Cash Flow | التدفق النقدي التشغيلي | النقد الفعلي الذي تدخله الشركة من أنشطتها الأساسية اليومية. | |
| Free Cash Flow | التدفق النقدي الحر | النقد المتبقي في يد الشركة بعد سداد كافة مصاريف التشغيل والاستثمارات الرأسمالية. | |
| Days Sales Outstanding | متوسط فترة تحصيل الديون | عدد الأيام التي تستغرقها الشركة لتحويل الفواتير والمبيعات الآجلة إلى كاش في البنك. | |
| Days Payable Outstanding | متوسط فترة سداد الموردين | عدد الأيام التي تستغرقها الشركة لسداد فواتير الموردين والالتزامات عليها. | |
| Days Inventory Outstanding | متوسط فترة بقاء المخزون | عدد الأيام التي تظل فيها البضاعة في المخازن قبل أن يتم بيعها للعملاء. | |
| Cash Conversion Cycle | دورة التحويل النقدي | الوقت الإجمالي الذي يستغرقه النقد المدفوع في المخزون حتى يعود مجدداً كسيولة محصلة. | |
| Cash Runway | المدرج المالي | عدد الأشهر التي تستطيع الشركة الاستمرار في العمل بها اعتماداً على السيولة المتاحة فقط. | |
| Cash Burn Rate | معدل حرق السيولة | مقدار النقد الصافي الذي تنفقه وتخسره الشركة شهرياً لتغطية نفقاتها التشغيلية. | |
| Working Capital | رأس المال العامل | الفارق بين أصول الشركة المتداولة والتزاماتها قصيرة الأجل؛ وهو وقود التشغيل اليومي. |